社会保険労務士
梅川 貴弘
[うつ病などの障害年金請求代行]
この記事では、うつ病で障害年金を受給する際の注意点やデメリットを整理しつつ、受給のメリットや制度の基本についてもわかりやすく解説します。
社会保険労務士
梅川 貴弘
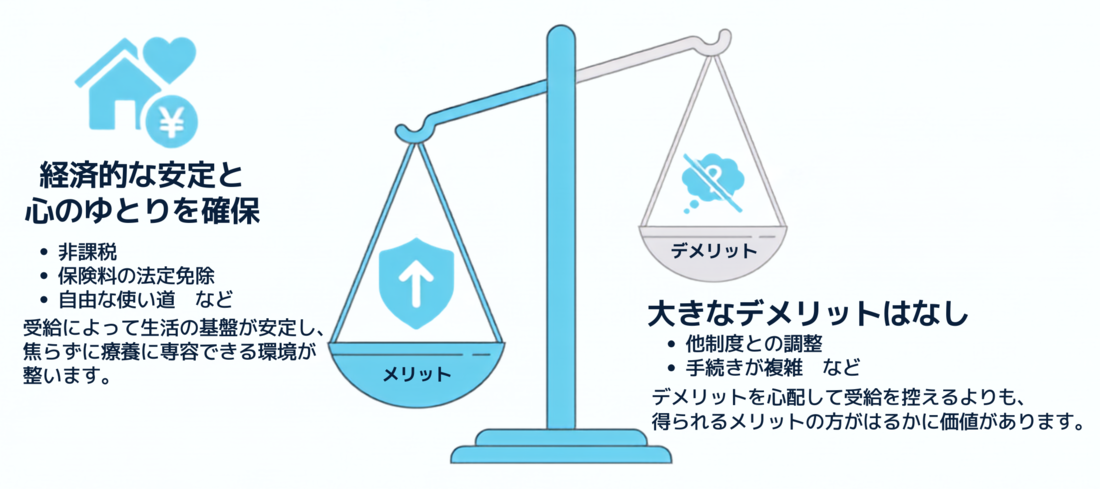
うつ病で障害年金を受給することには、いくつか注意しておきたい点があります。ただし、障害年金を受給したことで大きく損をするようなケースは基本的にありません。
障害年金の受給により、以下の制度の支給額が調整されることがあります。
ただし、いずれの制度においても調整後に収入が減ってしまうことはありません。障害年金と合わせて同じ額、または制度によっては少し多くもらえるように調整されます。
1級又は2級の障害年金を受けている方は、国民年金保険料の法定免除を受けることができます。この場合、法定免除となった期間は国民年金保険料が全額免除され、年金保険料の半額を納付した扱いとなります。
全額納付した場合に比べて、将来の老齢基礎年金の受給額が減ることになります。
とはいっても、任意で保険料を納付することはできますし、免除の金銭的メリットは大きいので、一概にデメリットとは言えないでしょう。
死亡一時金とは、国民年金の第1号被保険者として保険料納付済期間が3年以上ある方が死亡したときに、その人と生計を同じくしていた遺族に支給される一時金です。
寡婦年金とは、国民年金の第1号被保険者として保険料を納めていた期間(免除期間含む)が10年以上ある夫を亡くした妻に対して60歳から65歳まで支給される年金です。
障害基礎年金を受け取っていた方が亡くなった場合は、死亡一時金や寡婦年金は支給されません。しかし、どちらも障害年金の支給額の方が多いため、大きなデメリットではありません。
傷病手当金を申請する際、申請書類に障害年金の受給を申告する項目があるため、勤務先に知られる可能性があります。
ただし、自ら勤務先に申告する義務はありません。年末調整などで知られることもありません。また、収入が障害年金のみの場合は、確定申告も必要ありません。
障害年金は非課税ですが、健康保険の扶養の計算では収入に加算されます。障害年金と他の収入の合計が180万円以上になると、扶養から外れることになります。
他の収入がある場合は注意が必要ですが、障害年金だけで扶養から外れることはめったにありません。
一定の条件を満たす老齢厚生年金受給者に、65歳未満の配偶者がいる場合は配偶者加給年金を受給することができます。
ただし、配偶者自身が障害年金を受けている期間は、加給年金は支給されません。
配偶者加給年金が停止されても、障害年金の支給額の方が多いので、世帯としての収入は増えます。障害年金を受給するうえでの大きなデメリットにはならないでしょう。
障害年金の手続きはとても複雑なため、書類の取得や作成にかなり時間がかかる場合があります。ご自身で申請する場合は、複数回、年金事務所や医療機関に足を運ぶ必要もあるでしょう。
また、申請書類の一つである「病歴・就労状況等申立書」の提出は必須です。この書類には、病気を発症した原因や現在までの経緯などを書く必要があります。
うつ病は、大きなショック体験や継続的なストレスが原因で発症することがありますので、この書類の作成途中で辛い過去を思い出して、体調が悪化してしまうことも考えられます。
もし、ご自身での申請が負担に感じる場合は、ご家族やご友人、社労士などの専門家に相談することをおすすめします。
社会保険労務士
梅川 貴弘
>>30秒無料診断はこちら<<
初回相談0円|着手金0円|全国対応

こまで障害年金を受給するデメリットや注意点をご紹介しましたが、障害年金にはそれを上回るさまざまなメリットがあります。
特に、うつ病によって働くことが難しくなり、収入が減少している方にとって、障害年金は生活や治療を支える大きな助けとなります。
ここからは、障害年金を受給する主なメリットを見ていきましょう。
うつ病などの精神的な疾患によって働くことが困難になり収入が減少すると、金銭的な不安からさらに症状が悪化してしまうこともあります。
障害年金を受け取ることで、金銭的な不安が和らぎ、日常生活の安定を支える助けとなります。また、定期的な収入があることで、治療に専念することもできるでしょう。
障害年金は、2か月に1度、2か月分が、口座に振り込まれます。
障害年金は非課税所得に分類されるため、所得税や住民税がかかりません。
一方、老齢年金は課税所得です。収入に応じて税金を納める必要がありますので、注意しましょう。
1級又は2級の障害年金を受けている方は、国民年金保険料の法定免除を受けることができます。
この場合、法定免除となった期間は国民年金保険料が全額免除されますが、計算上は半額納付したものとして将来の老齢基礎年金の額に反映されます。
デメリットでも挙げましたが、その分、老齢基礎年金は減額されてしまいます。ただし、老齢年金を満額で受け取りたい方は、任意で保険料を納めることも可能です。
法定免除を利用して「今」の負担を軽くするか、法定免除を利用せずに国民年金保険料を支払って「将来」に備えるかは、ご自身の判断で選ぶことができます。
障害年金の使い道は限定されていないため、必要に応じて自由に使用することができます。治療費以外に、生活費や貯蓄に回すことも可能です。
これに対して、生活保護を受給した際は、所有できる資産に制限がかかります。また、仕事で得た収入によっては支給額が減額や支給停止になるなど、さまざまな制約があります。
障害年金の場合は、資産や収入があったり、身内や親族からの援助があったりしても減額されずに受給することが可能です。
障害年金は、働きながらでも受け取ることができます。
障害年金を受給しながら働くことは、経済的な面だけでなく、精神的な面や社会的なつながりを保つという利点もあります。一定の収入があることで、パートタイムや在宅勤務など、自分のペースに合わせた働き方を選択することも可能になります。
ただし、働き方によっては障害年金を受給できないケースもあります。特に精神障害においては、就労状況が障害年金の審査に大きく影響します。
障害年金を申請しても不支給になったり、更新の際に年金が支給停止になったりする可能性があります。
>>30秒無料診断はこちら<<
初回相談0円|着手金0円|全国対応
ここまで障害年金を受給するデメリットとメリットについて解説してきましたが、ここで改めて障害年金の基本的な仕組みについて確認しておきましょう。
障害年金とは、公的年金制度のひとつで、病気やケガによって生活や仕事などが制限されるようになった場合に、現役世代の方も受け取ることができる年金です。
対象となる傷病は幅広く、うつ病などの精神疾患も障害年金の対象となります。
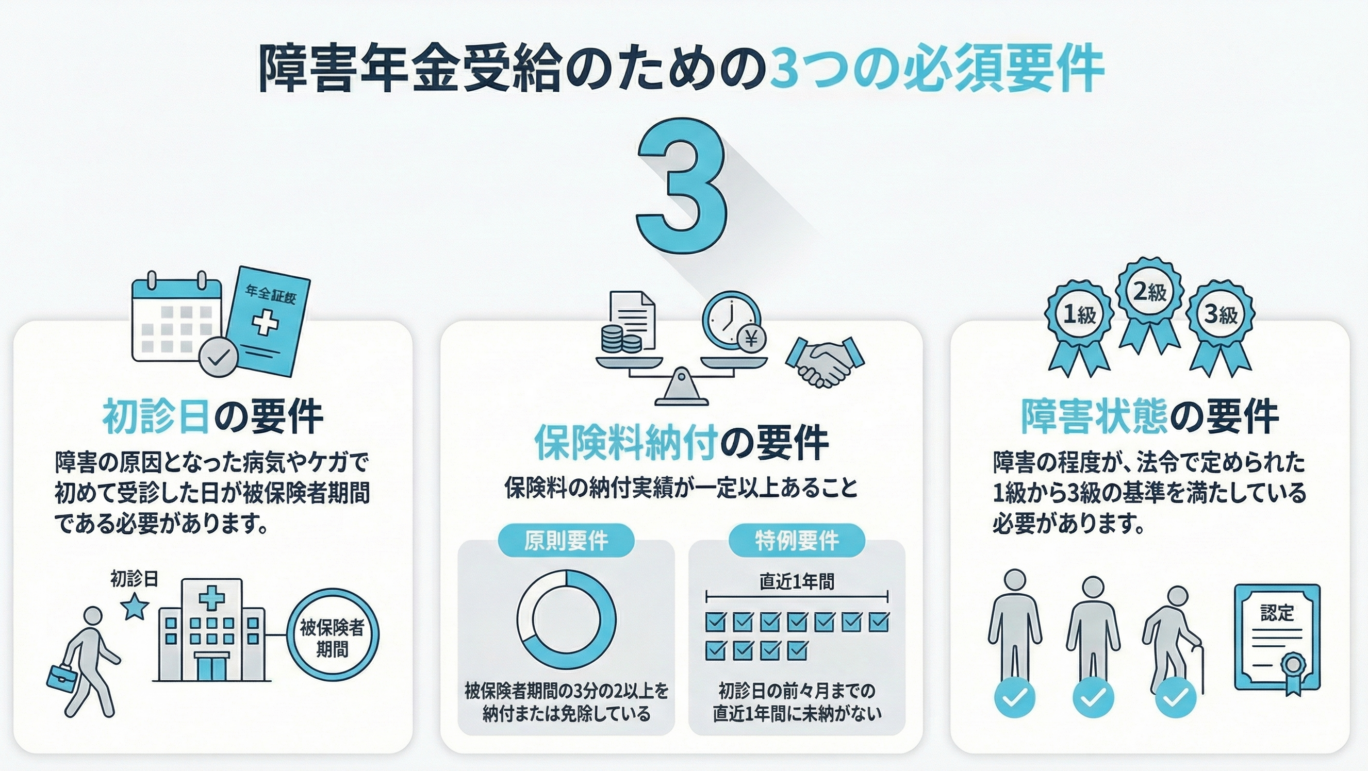
障害年金の受給には、3つの条件を満たしている必要があります。
■1級■(障害基礎年金・障害厚生年金)
他人の介助を受けなければ日常生活のことがほとんどできないほどの障害の状態です。身のまわりのことはかろうじてできるものの、それ以上の活動はできない方(または行うことを制限されている方)、入院や在宅介護を必要とし、活動の範囲がベッドの周辺に限られるような方が、1級に相当します。
■2級■(障害基礎年金・障害厚生年金)
必ずしも他人の助けを借りる必要はなくても、日常生活は極めて困難で、労働によって収入を得ることができないほどの障害です。例えば、家庭内で軽食をつくるなどの軽い活動はできても、それ以上重い活動はできない方(または行うことを制限されている方)、入院や在宅で、活動の範囲が病院内・家屋内に限られるような方が2級に相当します。
■3級■(障害厚生年金)
労働が著しい制限を受ける、または、労働に著しい制限を加えることを必要とするような状態です。日常生活にはほとんど支障はないが、労働については制限がある方が3級に相当します。
障害年金には、「障害基礎年金」、「障害厚生年金」の2種類があります。
を申請(請求)することになります。
※ちなみに、国民年金の被保険者とは、20歳以上の無職の方や学生や自営業者(第1号)・扶養されている配偶者(第3号)であり、厚生年金の被保険者とは、会社員や公務員等(第2号)です。
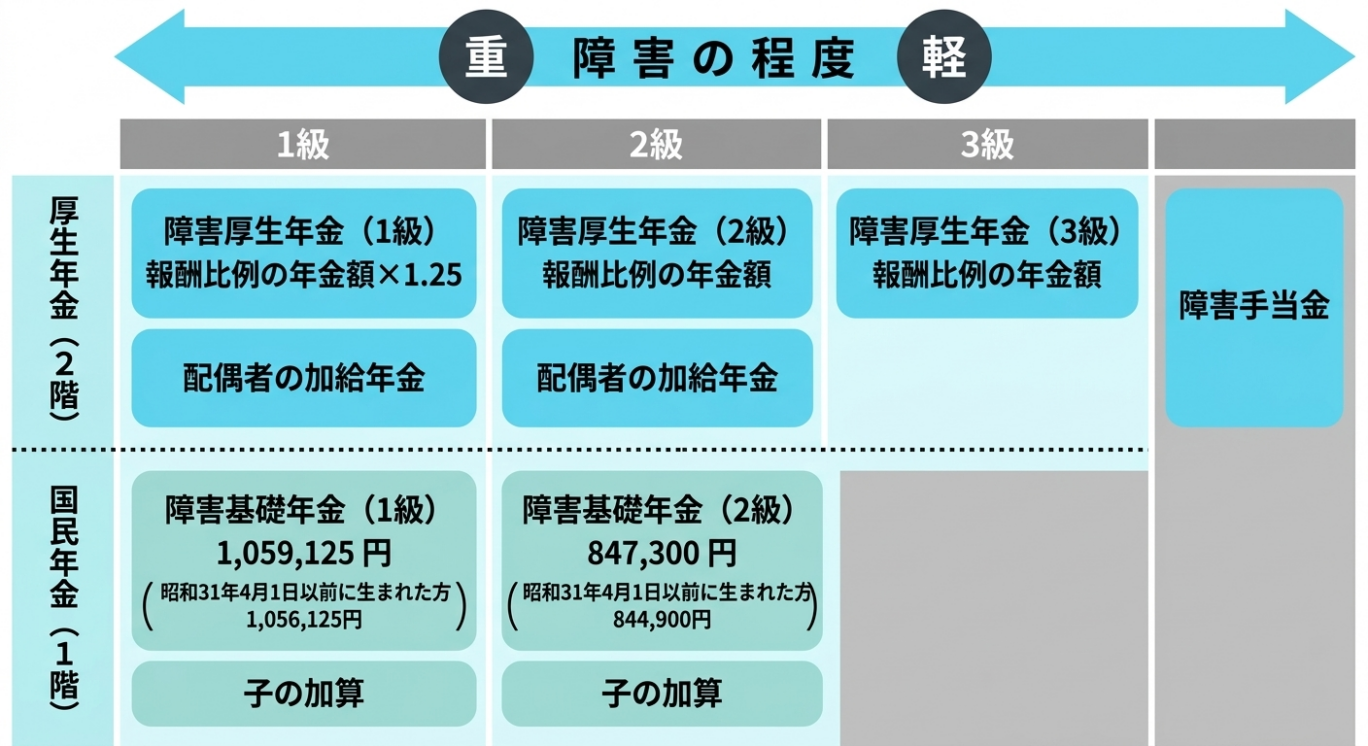
国の公的年金制度は2階建てになっていて、1階部分が「基礎年金」、2階部分が「厚生年金」となっています。
金額は年度ごとに変動します。下記は、令和8年度の金額になります。
■障害基礎年金■
障害基礎年金は、1級・2級があり、年金額は障害等級ごとに定額です。
1級…1,059,125円+ 子の加算(※1)
2級…847,300円+ 子の加算 (※1)
(※1)18歳年度末までの子どもがいる場合は、子の加算が支給されます。
子の加算額…第1子・第2子 各243,800円、第3子以降 各81,300円
障害基礎年金に3級はなく、障害等級は1級と2級のみですので、注意しましょう。
■障害厚生年金■
障害厚生年金は、1級・2級・3級があり、加入期間や支払った保険料によって人それぞれ異なる報酬比例の年金額になります。障害等級が3級の場合は、障害厚生年金だけが支給され、障害等級が1級、2級の場合は、障害基礎年金も支給されます。
1級…報酬比例の年金額 ×1.25 + 配偶者の加給年金額(※2)+ 障害基礎年金1級
2級…報酬比例の年金額 + 配偶者の加給年金額(※2) + 障害基礎年金2級
3級…報酬比例の年金額(最低保証額635,500円)
(※2) 配偶者が65歳未満の場合、配偶者の加給年金が支給されます。
配偶者の加給年金額…243,800円
より詳しい障害年金の支給額やシミュレーション例については、こちらの記事をご覧ください。
>>30秒無料診断はこちら<<
初回相談0円|着手金0円|全国対応

障害年金には、他の制度との支給調整や、国民年金保険料の法定免除による将来の老齢基礎年金への影響など、事前に知っておきたい注意点があります。
一方で、障害年金は非課税で、うつ病によって働くことが難しくなった方の生活や治療を支える大切な制度です。
障害年金を受給するメリットは大きく、デメリットをはるかに上回ります。デメリットを心配して障害年金の申請を悩まれている方は、ご自身の場合にどのような影響があるのかを確認したうえで、申請を検討してみましょう。
「障害年金を受給すると何か不利益があるのでは?」と不安に思い、申請を迷われている方も少なくありません。
当事務所では、初回相談を無料で承っております。ご自身の場合にどのような影響があるのか気になる方は、不安を一人で抱え込まず、まずは一度ご相談ください。
社会保険労務士
梅川 貴弘
はい。うつ病や双極性障害、統合失調症などの精神疾患は障害年金の対象傷病です。
しかし、申請したら必ず受給できる訳ではありません。その病気によって日常生活や労働にどれだけ支障があるかを審査され、障害の等級や支給不支給が決定されます。
つまり、同じ「うつ病」と診断されていても、症状によって障害年金を受け取れる方とそうでない方がいます。
原則として、障害年金を受給していることが自動的に勤務先へ通知されることはありません。
障害年金は非課税のため、年末調整を通じて勤務先に知られることもありません。また、障害年金を受給していることを自ら勤務先へ申告する義務もありません。
ただし、傷病手当金を申請する場合など、他の制度との調整が必要になる場面では、勤務先に知られる可能性があります。
障害年金を受給しただけで、必ず扶養から外れるわけではありません。
障害年金を受給している方は、原則として年間収入180万円未満であることなどが扶養認定の基準となります。他の収入がある場合は、障害年金と合わせて確認する必要があります。
障害年金を受給するだけで、将来の老齢年金が減るわけではありません。
ただし、障害年金1級・2級を受給している方で、国民年金保険料の法定免除を利用した場合、全額納付した場合と比べて、将来受け取る老齢基礎年金の金額が少なくなります。
法定免除の対象となっても、希望すれば国民年金保険料を納付することもできます。
障害年金には所得税や住民税はかかりません。
障害年金は非課税所得です。そのため、障害年金を受け取ったことを理由に所得税や住民税が増えることはなく、障害年金だけを受給している場合は、原則として確定申告も必要ありません。
併給できる場合もありますが、支給額が調整されることがあります。
障害年金を受給すると、生活保護や傷病手当金など、他の制度との間で支給額の調整が行われることがあります。
どのように調整されるかは利用している制度や状況によって異なるため、すでに他の給付を受けている場合は、障害年金を申請する前に確認しておくと安心です。
はい。障害年金を受給しながら働くことは可能です。
「働いたらすぐに障害年金が止まる」という制度ではありません。
ただし、うつ病などの精神障害では、就労状況も障害状態を判断する重要な要素となります。仕事内容や勤務時間、職場から受けている配慮や援助などを含めて総合的に審査されます。
就職したという理由だけで、直ちに障害年金が支給停止になるわけではありません。
有期認定の場合、原則として次回の更新までは障害年金をもらい続けることができます。
更新時に診断書を提出し、その時点の障害状態について改めて審査が行われます。
特にうつ病などの精神障害では、就労状況も審査に考慮され、仕事内容や勤務時間、職場で受けている援助や配慮の状況なども含めて総合的に判断されます。
障害年金を受給しているという事実だけで、一律に不利になったり拒否されたりすることはありません。
ただし、住宅ローンやクレジットカードなどの審査では、収入や勤務状況など各社の基準によって判断されます。
そのため、障害年金を受給していること自体とは別に、収入状況などが審査に影響する可能性はあります。
必ずしも一生受給できるとは限りません。
障害年金には、一定期間ごとに障害状態を確認する「有期認定」と、更新の必要がない「永久認定」があります。
うつ病などの精神疾患では有期認定となることが多く、更新時に診断書を提出して、引き続き障害年金の基準に該当する状態かどうかの審査を受けます。症状が改善したと判断された場合には、等級が下がったり、支給停止になったりすることがあります。
デメリットだけを理由に申請を諦める必要はありません。
障害年金には、他の制度との支給調整や、法定免除を利用した場合の老齢基礎年金への影響など、事前に確認しておきたい点があります。
しかし、障害年金を受給するメリットは大きく、デメリットをはるかに上回ります。
まずはご自身の場合にどのような影響があるのかを確認したうえで、申請するかどうかを検討するとよいでしょう。

K様(40代/千葉県市川市在住)
K様はうつ病で仕事を退職し、無職の状態が続いていました。主治医に障害年金について相談したものの、「うつ病で受給はできないのでは」と言われ、一度は諦めかけていました。しかし、一度専門家に聞いてみようと当事務所にご相談いただき、申請をサポートすることに。
結果、障害厚生年金3級に認定されました。
W様(20代/千葉県香取市在住)
以前、ご自身で障害年金を申請したものの不支給となったW様。その後、うつ病の症状が悪化し、仕事を退職することに。
前回の申請時と現在の状態を比較し、病状や生活状況の変化を整理して再申請した結果、障害厚生年金2級が認められました。

T様(30代/千葉県千葉市在住)
T様はうつ病による障害年金を希望していましたが、本来の初診日では保険料納付要件を満たしておらず、受給を諦めかけていました。しかし、5年以上にわたる未受診・無服薬の期間があることが判明し、社会的治癒を主張して申請。
結果、障害基礎年金2級に認定されました。
カテゴリ一覧